Publication date: 08.11.2026
Czas czytania 12 Minuty
KSeF a słowacka eFaktúra: najważniejsze różnice dla księgowości
e-fakturowaniePolska firma wystawia fakturę słowackiemu kontrahentowi. Po polskiej stronie jest KSeF, po słowackiej — obowiązkowa e-Faktura, raportowanie do administracji skarbowej i wymiana dokumentów przez certyfikowanych dostawców w sieci Peppol. Czy jedna faktura powinna przejść przez oba systemy? Sprawdź, jak uporządkować obieg faktur w obu krajach i co warto wiedzieć o poszczególnych systemach.

Czym różnią się KSeF i słowacka e-Faktura? Najważniejsze informacje
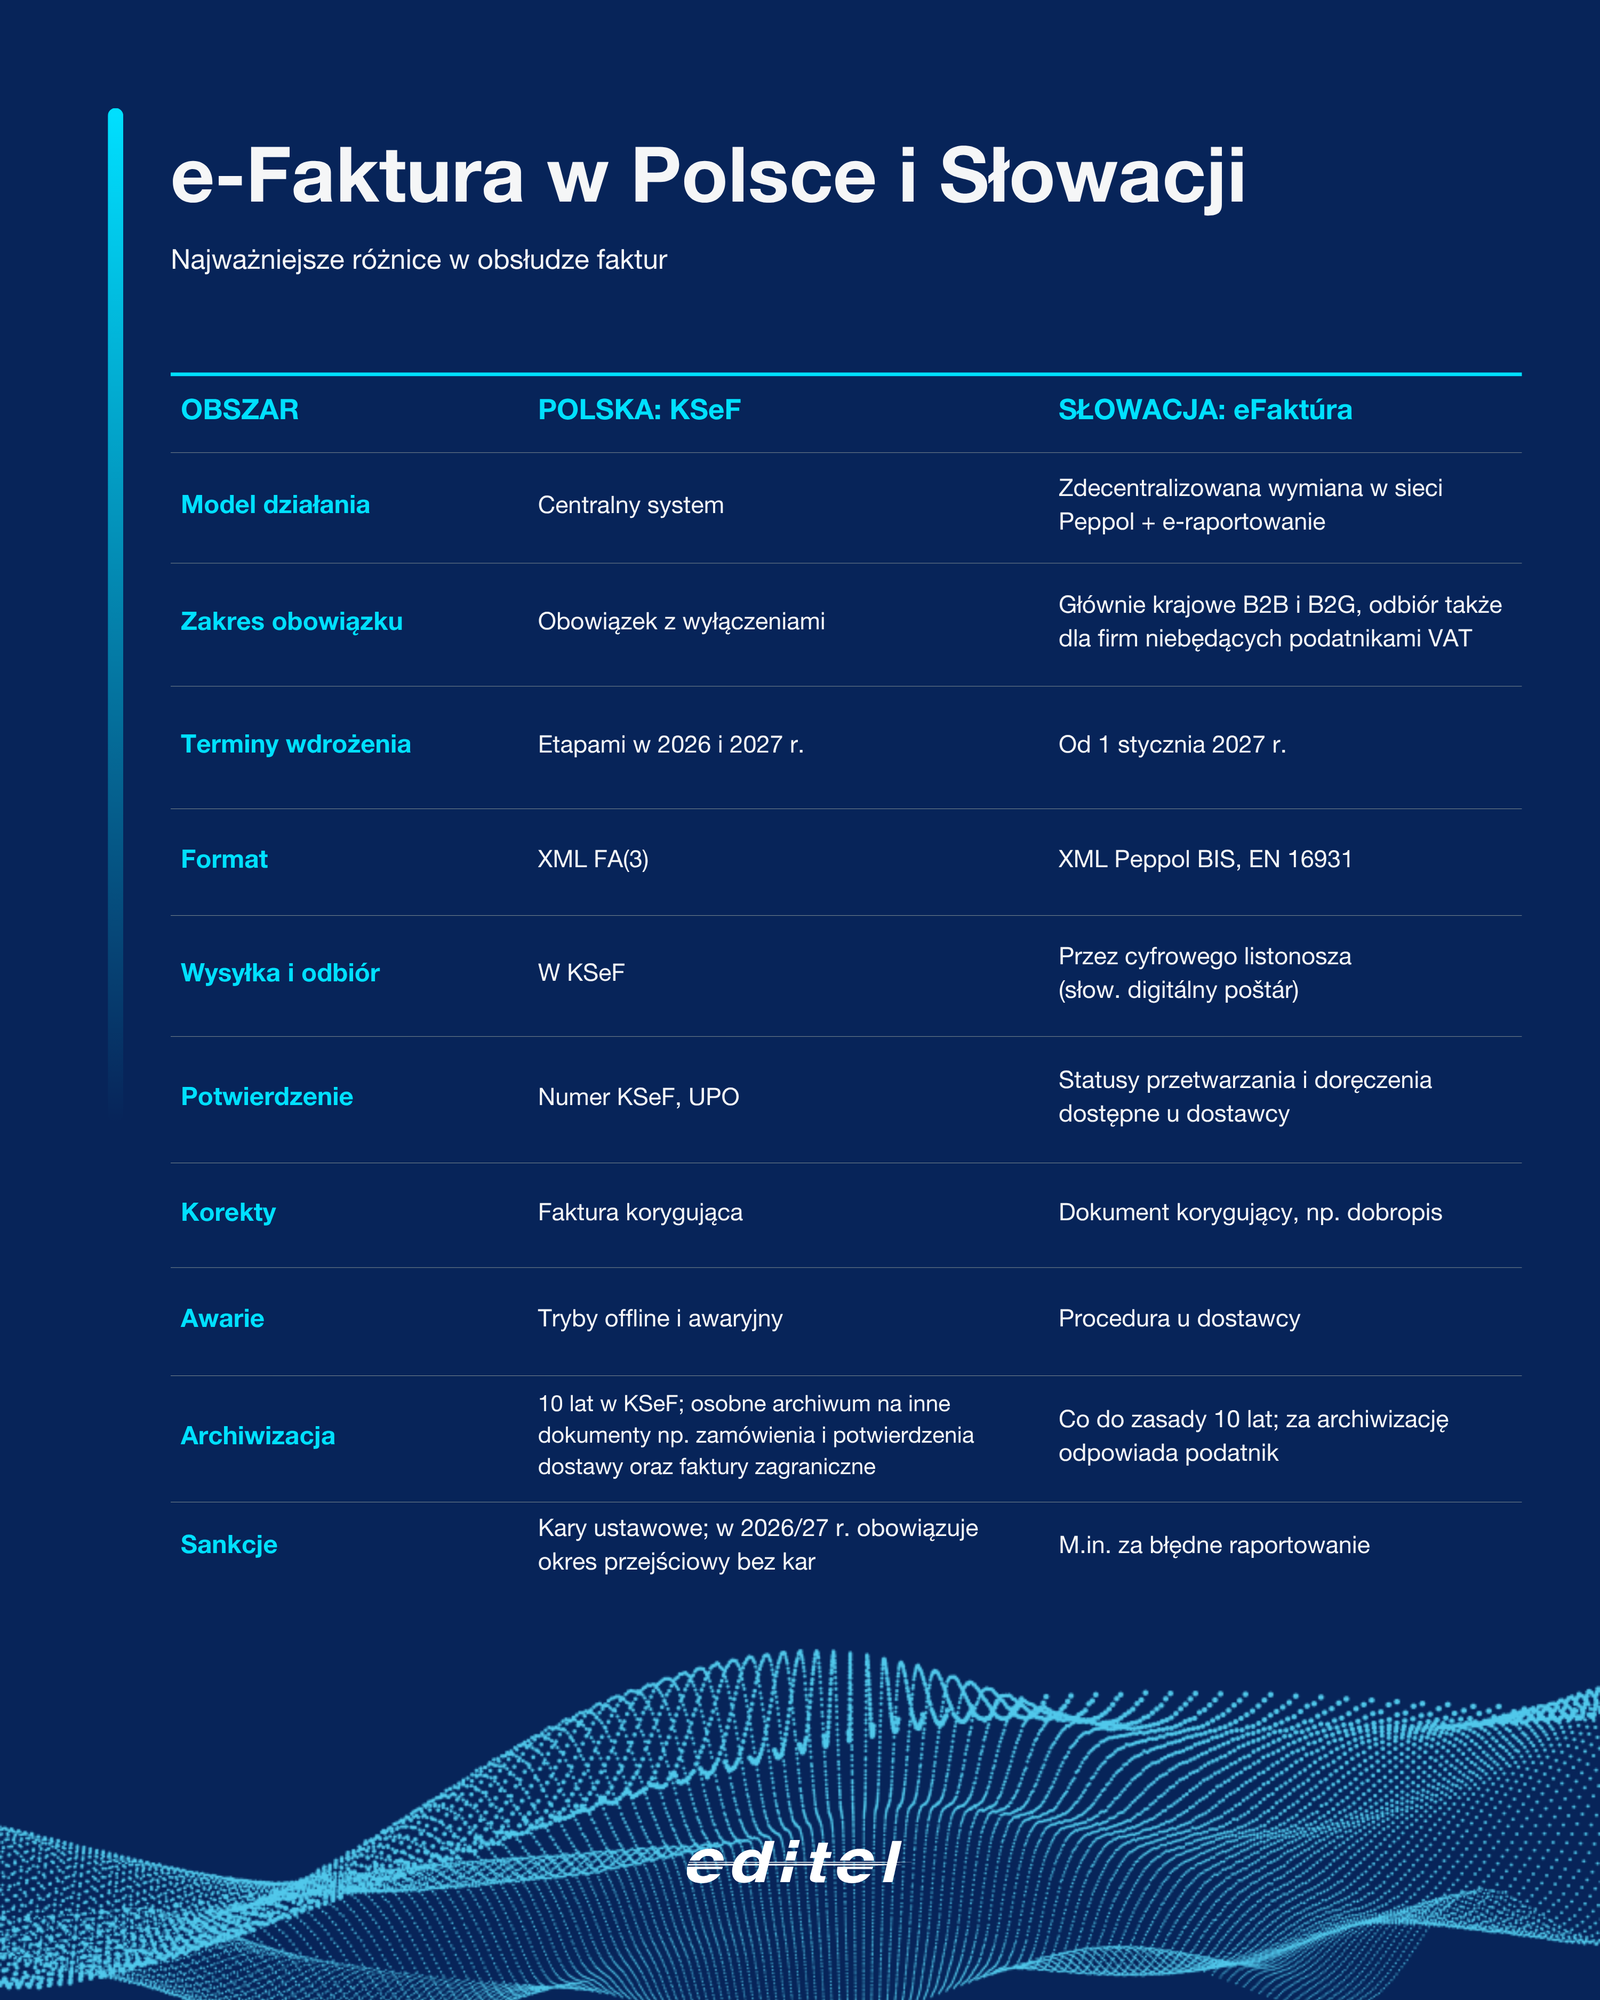
Zarówno KSeF, jak i słowacki system e-Fakturowania opierają się na fakturach ustrukturyzowanych, czyli dokumentach w formacie umożliwiającym automatyczne przetwarzanie danych przez systemy informatyczne. KSeF jest systemem centralnym. Na Słowacji faktury będą przekazywane między firmami za pośrednictwem firm prywatnych, certyfikowanych dostawców w sieci Peppol, którzy równolegle raportują wymagane dane administracji podatkowej. Dlatego księgowość będzie inaczej kontrolować wysyłkę, doręczenie i odbiór dokumentów w obu krajach.
KSeF i słowacka e-Faktura – porównanie systemów
W poniższej tabeli znajdziesz najważniejsze informacje dotyczące KSeF i eFaktúra.
1. Wystawienie i wysyłka faktury
Polska: wystawca przesyła fakturę do KSeF.
Słowacja: faktura trafia do certyfikowanego dostawcy usługi doręczania tzw. cyfrowego listonosza (słow. digitálny poštár).
2. Przyjęcie i doręczenie dokumentu
Polska: po przyjęciu faktury KSeF nadaje jej numer i udostępnia ją uprawnionemu nabywcy. W standardowym trybie online dniem wystawienia jest dzień przesłania dokumentu do systemu; w trybie offline24 obowiązują odrębne zasady.
Słowacja: cyfrowy listonosz przesyła fakturę przez Peppol do dostawcy odbiorcy. Statusy pozwalają śledzić, czy dokument został przyjęty i doręczony.
3. Potwierdzenie i raportowanie
Polska: numer KSeF i UPO potwierdzają przyjęcie dokumentu przez system.
Słowacja: dostawca przekazuje wymagane dane do Administracji Finansowej (słow. Finančná správa). Księgowość powinna osobno kontrolować przyjęcie pliku, jego doręczenie odbiorcy oraz prawidłowość raportowania.
Od kiedy obowiązują nowe zasady dotyczące e-Fakturowania i jakie są okresy przejściowe?
Polski KSeF obowiązuje od 1 lutego 2026 r. firmy, których sprzedaż z VAT przekroczyła w 2024 r. 200 mln zł, a od 1 kwietnia pozostałych podatników objętych obowiązkiem. Najmniejsi przedsiębiorcy, których miesięczna sprzedaż dokumentowana fakturami objętymi obowiązkiem nie przekracza 10 tys. zł brutto, mogą wystawiać je poza KSeF do końca 2026 r. Odbiór faktur w KSeF jest obowiązkowy od lutego 2026 r.
Na Słowacji obowiązek e-Fakturowania ruszy 1 stycznia 2027 r. Wcześniej warto jednak przetestować:
współpracę z dostawcą,
prawidłowe adresowanie odbiorcy,
poprawność plików XML,
korekty,
wyjątki,
statusy o błędzie,
dostęp biura rachunkowego do dokumentów.
W ten sposób możesz uniknąć uczenia się na błędach, gdy rozliczenie w tym trybie będzie już obowiązkowe.

Jakie dane i formaty musi obsługiwać oprogramowanie do e-Fakturowania?
Polski plik XML powstaje według struktury FA(3), a słowacki — według Peppol BIS. FA(3) nie jest gotową słowacką e-Fakturą. Przed wysyłką system musi przemapować dane do właściwego formatu, w tym identyfikatory sprzedawcy i nabywcy, adresy, numery VAT, stawki i kwoty VAT, walutę, pozycje faktury, dane płatności oraz powiązania z dokumentami korygującymi. Musi też sprawdzić reguły walidacyjne właściwe dla każdego kraju.
Jak wystawiać, odbierać i korygować faktury w Polsce i w Słowacji?
Po wysłaniu faktury do KSeF sprawdź jej status. Jeśli system ją przyjął, nada jej numer KSeF, to potwierdzenie, że dokument znalazł się w systemie. Jeśli faktura zostanie odrzucona, popraw wskazany błąd i wyślij ją ponownie. Faktury, która została już przyjęta przez KSeF, nie można zmienić, ewentualne błędy poprawia się nową fakturą korygującą. Faktury zakupowe pobieraj z KSeF, korzystając z uprawnień nadanych firmie lub osobom działającym w jej imieniu.
Na Słowacji przy typowej dostawie krajowej fakturę trzeba zasadniczo sporządzić i przesłać w ciągu 15 dni od dostawy lub wykonania usługi. Monitoruj skrzynkę u dostawcy. Błąd w doręczonym dokumencie może wymagać dobropisu powiązanego z oryginałem. Przy samofakturowaniu ustal, kto technicznie wystawia fakturę w imieniu sprzedawcy, kto odpowiada za jej poprawność oraz przez który system lub dostawcę dokument zostanie przesłany.
Jak obsługiwać faktury zagraniczne i transakcje między Polską a Słowacją?
Każdą fakturę między polską a słowacką firmą trzeba skierować do systemu właściwego dla wystawcy i danej transakcji. Sam kraj nabywcy ani numer VAT użyty na fakturze nie przesądzają, czy dokument należy wystawić w KSeF, czy w słowackim systemie e-Fakturowania.
Jeżeli polska firma ma obowiązek wystawić fakturę w KSeF, najpierw przesyła ją do KSeF — również wtedy, gdy nabywcą jest kontrahent ze Słowacji. Po przyjęciu dokumentu przez system i nadaniu mu numeru KSeF sprzedawca przekazuje kontrahentowi fakturę poza KSeF, w uzgodnionej formie, np. jako plik PDF lub wydruk z kodem QR i numerem KSeF.
Jeżeli obie strony korzystają z Peppol, można wykorzystać tę sieć jako dodatkowy kanał przekazania dokumentu słowackiemu odbiorcy. Nie zastępuje to jednak obowiązku wysłania faktury do KSeF po stronie polskiego wystawcy. Gdy dokument ma być przekazany w formacie Peppol BIS, system musi wcześniej przygotować jego odrębną wersję XML.
Gdy wystawcą jest słowacka spółka, sprawdź rodzaj transakcji i właściwe zasady fakturowania. Faktura dla polskiego nabywcy nie podlega automatycznie słowackiemu obowiązkowi e-Fakturowania przewidzianemu od 2027 r. dla określonych transakcji krajowych. Ważne pod tym kątem jest przede wszystkim to, czy wystawca ma w danym państwie siedzibę lub stałe miejsce prowadzenia działalności.

Co zrobić, gdy system nie działa lub faktura zostaje odrzucona?
Polskie przepisy rozróżniają offline24, zaplanowaną niedostępność i ogłoszoną awarię KSeF.
W offline24 dokument dosyła się zasadniczo najpóźniej następnego dnia roboczego.
Po zaplanowanej niedostępności fakturę trzeba przekazać następnego dnia roboczego po jej zakończeniu.
Po ogłoszonej awarii termin na przekazanie dokumentu wynosi co do zasady siedem dni roboczych od jej końca. Awaria całkowita ma osobne zasady.
Na Słowacji trzeba uzgodnić z dostawcą usługi doręczania e-Faktur, czyli wybranym cyfrowym listonoszem (słow: digitálny poštár), procedurę na wypadek awarii oraz sposób potwierdzania ponownej wysyłki dokumentu. Codziennie kontroluj komunikaty o odrzuceniach. Jeśli odbiorca kwestionuje doręczoną fakturę, wyjaśnij sprawę bezpośrednio z nim, słowackie przepisy nie przewidują odrębnego ustawowego obowiązku zgłaszania odmowy odbioru faktury przez sieć Peppol.
E-Fakturowe w Polsce i na Słowacji – jakie sankcje i koszty trzeba uwzględnić?
W Polsce od 31 grudnia 2027 r. kara może grozić m.in. za:
wystawienie faktury poza KSeF mimo obowiązku,
za nieprzesłanie w terminie faktury wystawionej w trybie offline.
Sankcja może wynieść do 100% VAT wykazanego na fakturze, a jeśli faktura nie zawiera kwoty podatku do 18,7% jej wartości brutto.
Na Słowacji za nieprzekazanie wymaganych danych o e-Fakturze, przekazanie ich po terminie albo podanie niepełnych lub błędnych danych przewidziano karę do 10 tys. euro, a przy ponownym naruszeniu do 100 tys. euro.
Na koszt obsługi w zakresie e-Fakturowania składa się przede wszystkim opłata za zaangażowanie pracownika/księgowego w sprawny obieg dokumentów w dwóch systemach.
Jak przechowywać faktury i zapewnić księgowości dostęp do dokumentów?
Zorganizuj archiwum, w którym księgowość będzie mogła wyszukać fakturę, otworzyć jej czytelną wersję oraz sprawdzić korekty i status doręczenia. Dostęp do niego nadaj według obowiązków pracowników, tak aby mogli obsługiwać dokumenty właściwych spółek, także po zmianie dostawcy systemu. We wspólnym archiwum warto powiązać oryginalne pliki XML i czytelne podglądy z potwierdzeniem doręczenia, korektami oraz danymi polskich faktur.
KSeF przechowuje polskie faktury przez 10 lat od końca roku ich wystawienia. Jeśli przepisy wymagają dłuższego przechowywania, trzeba zachować je również poza systemem. Za archiwizację słowackich faktur odpowiada z kolei podatnik, zasadniczo przez 10 lat.
Firma musi przygotować fakturę w odpowiednim formacie, wysłać ją, sprawdzić, czy została przyjęta lub doręczona i zareagować na odrzucenie. Przy wyborze rozwiązania do swojej firmy warto więc porównać nie tylko cenę integracji i słowackiego dostawcy, lecz także opłaty za liczbę dokumentów, dostęp do statusów, archiwizację oraz pracę potrzebną do poprawiania błędów.
Jak zorganizować księgowość obsługującą oba systemy?
Firma obsługująca faktury w Polsce i na Słowacji powinna przypisać konkretnym osobom wysyłkę dokumentów, kontrolę ich statusów i wyjaśnianie błędów.
Przykład: polski zespół księgowy może w jednym ERP przygotować fakturę sprzedażową spółki EDITEL S.A. i fakturę słowackiej spółki zależnej. Pierwszą wysyła do KSeF, korzystając z uprawnień nadanych przez polską spółkę. Drugą przekazuje do wybranego przez słowacką spółkę cyfrowego listonosza, korzystając z jej dostępu do usługi doręczania e-Faktur. Ten sam pracownik może obsługiwać oba procesy, ale nie powinien wysyłać dokumentów „z jednego konta” ani traktować KSeF i słowackiego dostawcy jako jednego systemu.
Przed wysyłką warto sprawdzić dane nabywcy, stawkę VAT i wymagany format. Później trzeba codziennie przejrzeć faktury odrzucone oraz te, w przypadku których brakuje potwierdzenia przyjęcia lub doręczenia. Jeśli księgowość widzi w jednym miejscu kraj, kanał wysyłki, status i osobę odpowiedzialną, łatwiej jej ustalić, kto ma poprawić dokument i czy do rozliczenia dotarły wszystkie faktury zakupowe oraz korekty.
Pomagamy połączyć oba procesy w jeden kontrolowany obieg: od danych w ERP, przez wysyłkę, po status doręczenia i archiwizację. Porozmawiaj z EDITEL o rozwiązaniu dla Twojej grupy.
FAQ
KSeF jest systemem centralnym. Słowackie faktury przechodzą z kolei przez dostawców w sieci Peppol.
Tak. Dostęp zapewnia wybrany digitálny poštár.
To plik XML Peppol BIS zgodny z normą EN 16931 i słowackimi regułami.