Publication date: 16.11.2026
Czas czytania 11 Minuty
Faktury zagraniczne w polskim archiwum
e-fakturowanie Cyfrowe ArchiwumNiemiecki dostawca wysyła fakturę XML, ale do księgowości trafia tylko PDF. W razie kontroli firma musi wykazać, co faktycznie otrzymała, od kogo i czy dokument nie został zmieniony. Czy wystarczy zachować czytelną wersję faktury, czy trzeba archiwizować również plik źródłowy? Sprawdź, jak podejść do dokumentów takich jak XRechnung, FatturaPA i Factur-X.
Czy polska firma musi zachować oryginalny plik faktury zagranicznej?
Polskie przepisy nie nakazują zachownia każdego zagranicznego pliku XML dokładnie w formie otrzymanej od dostawcy.
Wymagają natomiast:
łatwego odnalezienia faktury,
zapewnienia jej autentyczności pochodzenia, integralności treści i czytelności przez wymagany okres.
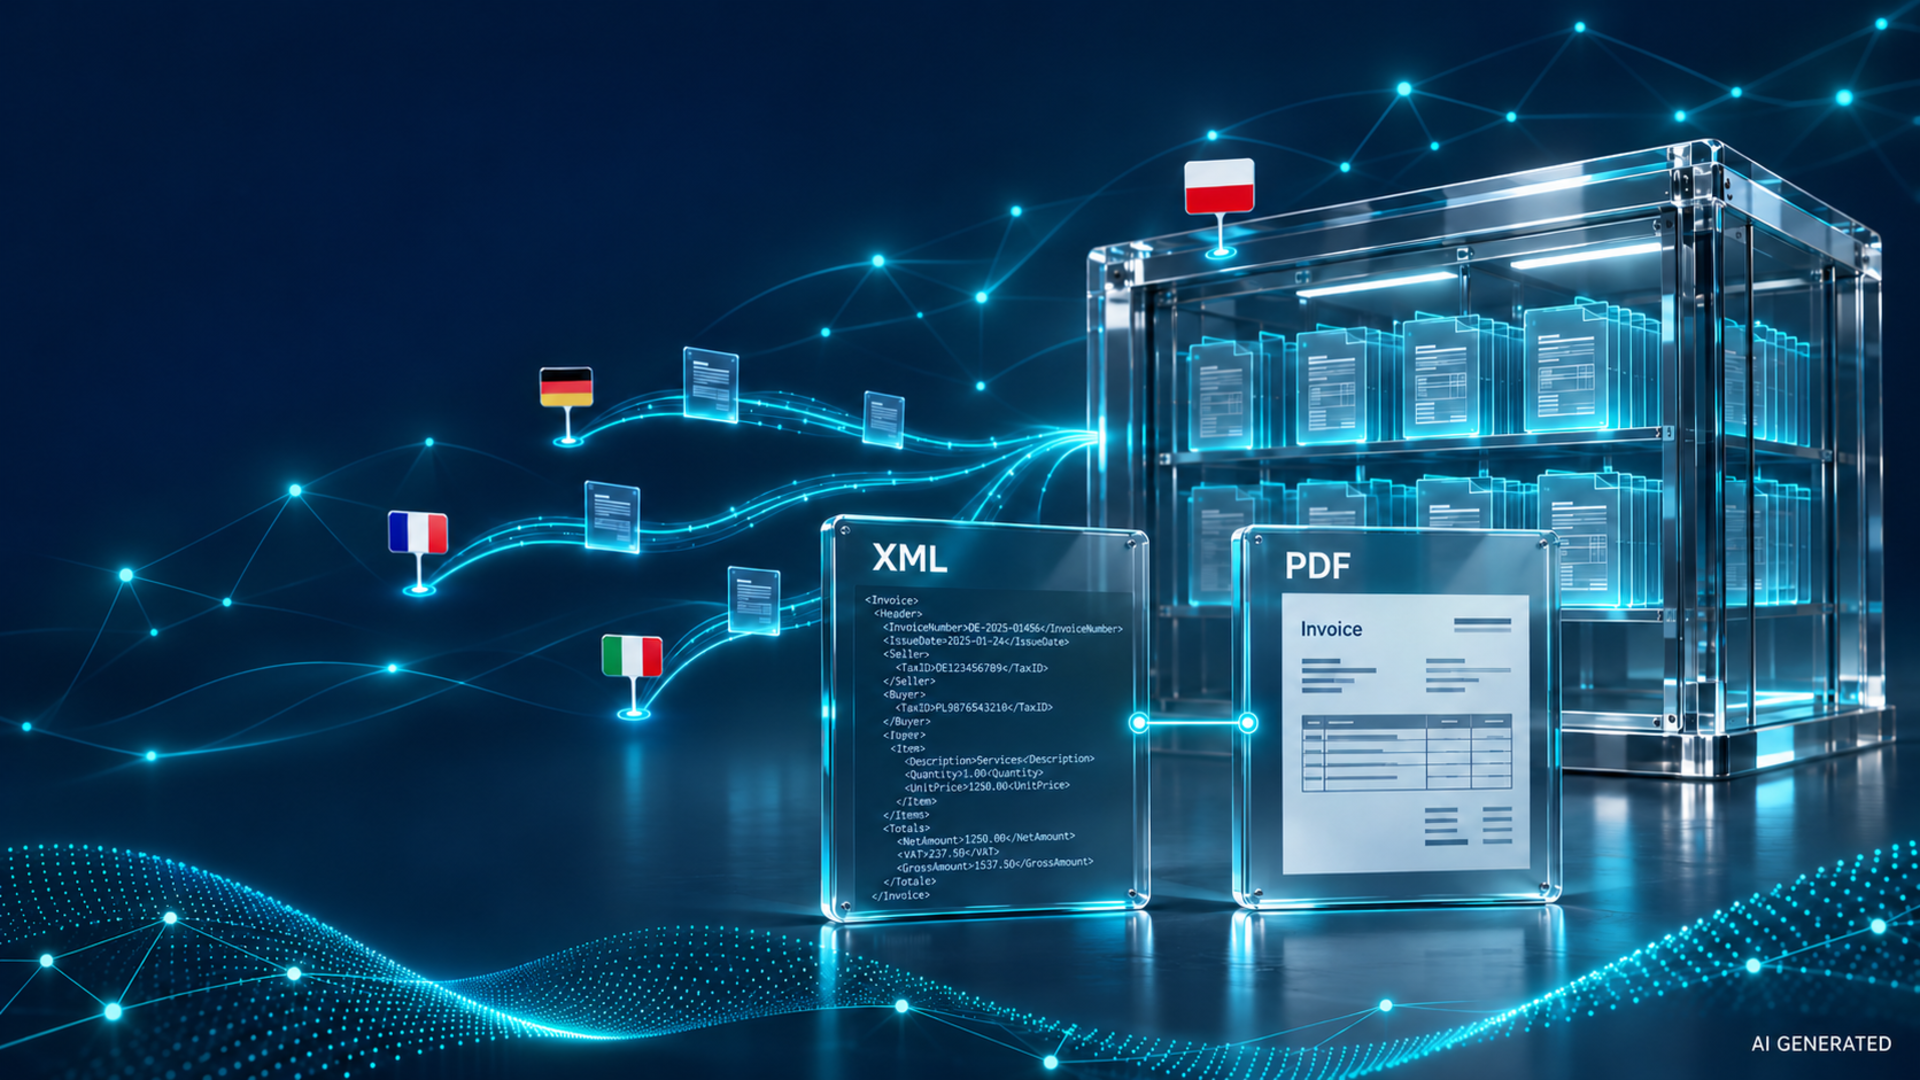
Jeśli kontrahent przesłał fakturę w XML, zachowaj ten plik razem z PDF-em wyświetlanym przez program księgowy. PDF ułatwia pracę ludziom, ale może nie pokazywać wszystkich danych zapisanych w strukturze XML ani informacji technicznych potwierdzających przekazanie dokumentu. Oryginalny XML pozwala później odtworzyć dokładną treść faktury otrzymanej od kontrahenta.

Jakie pliki trafiają do księgowości z Niemiec i Włoch?
Faktura z Niemiec lub Włoch może dotrzeć jako sam plik XML. Może też wyglądać jak zwykły PDF, choć w jego załączniku zapisano równocześnie uporządkowane dane XML — tak działa m.in. format Factur-X. Zanim dokument trafi do archiwum, ustal więc, czy otrzymano wyłącznie PDF, sam XML czy PDF zawierający XML. Od tego zależy, które pliki należy zachować.

Niemiecki XRechnung jest fakturą w formacie XML. Jeśli program pokazuje ją jako PDF, widzisz czytelny podgląd danych zawartych w XML.

Włoska FatturaPA jest fakturą w formacie XML. Włoski sprzedawca może przesłać ją polskiemu odbiorcy bezpośrednio lub — w sytuacjach przewidzianych przez włoskie przepisy — za pośrednictwem platformy Sistema di Interscambio (SdI). Sam fakt, że wystawcą jest firma z Włoch, nie przesądza więc jeszcze o sposobie doręczenia dokumentu.

Inaczej działa Factur-X/ZUGFeRD. Odbiorca dostaje jeden plik PDF/A-3: widoczna część jest czytelna jak zwykła faktura PDF, a wewnątrz znajduje się XML z tymi samymi danymi w formie przeznaczonej do automatycznego odczytu. Archiwizuj cały plik PDF/A-3 — zapisanie samego wydruku PDF albo wyodrębnionego XML-a oznaczałoby utratę części otrzymanego dokumentu.
Co jest fakturą, a co tylko jej czytelnym podglądem?
Przy XRechnung i FatturaPA fakturą jest plik XML, a PDF wygenerowany z jego danych służy do wygodnego odczytania dokumentu. Przy Factur-X/ZUGFeRD fakturą jest cały otrzymany plik PDF/A-3 wraz z osadzonym w nim XML.
Podgląd XRechnung lub FatturaPA może nie pokazywać wszystkich danych zapisanych w XML. W związku z tym zachowaj plik otrzymany od wystawcy, a jeśli tworzysz PDF dla księgowości, połącz oba w jednym rekordzie archiwum. Dzięki temu zespół pracuje na czytelnej wersji dokumentu, a firma może w każdej chwili odtworzyć kompletną fakturę w formie, w jakiej otrzymała ją od kontrahenta.
W przypadku Factur-X możesz wyodrębnić XML do automatycznego księgowania, ale nie usuwaj oryginalnego pliku PDF/A-3. Zapisanie samego podglądu jako zwykłego pliku PDF może pozbawić fakturę osadzonych danych.
Jeśli włoski dostawca przysłał tylko PDF, sprawdź, jakiej transakcji dotyczy dokument i w jakiej postaci został wystawiony. W razie wątpliwości zapytaj dostawcę, czy PDF jest fakturą przekazaną polskiemu nabywcy, czy tylko podglądem pliku XML.
Jakie warunki przechowywania faktur wynikają z polskich przepisów?
Faktury, które nie są przechowywane w KSeF-ie, trzeba uporządkować według okresów rozliczeniowych tak, aby można je było łatwo odnaleźć i bezzwłocznie udostępnić organowi podatkowemu. Przez cały okres przechowywania firma musi zapewnić autentyczność pochodzenia, integralność treści i czytelność faktur. Przy archiwum elektronicznym organ musi mieć również możliwość pobrania dokumentów i przetwarzania zawartych w nich danych.
Zasady te wynikają z art. 112a ustawy o VAT (faktury przechowywane w KSeF podlegają odrębnej regulacji!).
Terminu usunięcia faktury nie wyznaczaj wyłącznie na podstawie przepisów o VAT. Dokument może być potrzebny również do wykazania przychodu lub kosztu w podatku dochodowym. Co do zasady zobowiązanie podatkowe przedawnia się po pięciu latach, liczonych od końca roku, w którym upłynął termin płatności podatku. Termin ten może jednak zostać zawieszony lub przerwany, np. w związku z kontrolą albo postępowaniem podatkowym. Dokumenty mogą być potrzebne także po tym okresie, na przykład w sporze sądowym z kontrahentem, przy dochodzeniu roszczeń lub obronie przed nimi.
Jeśli firma prowadzi księgi rachunkowe, musi też uwzględnić ustawę o rachunkowości. Księgi i większość dowodów księgowych przechowuje się co najmniej pięć lat od początku roku następującego po roku obrotowym, którego dotyczą. Dla zatwierdzonego sprawozdania finansowego pięć lat liczy się natomiast od początku roku po roku jego zatwierdzenia.”
Niektóre dowody, np. dotyczące pożyczek, umów lub trwających postępowań, mają jeszcze inny punkt początkowy, związany z ostatecznym zakończeniem danej sprawy. Przed usunięciem dokumentu trzeba sprawdzić wszystkie cele, do których może być nadal potrzebny.
Czy faktury od zagranicznych dostawców pojawią się w KSeF?
Zakupowych faktur od zagranicznych dostawców nie przesyła się do KSeF-u wyłącznie po to, aby je archiwizować. System nie służy do gromadzenia zakupów z innych państw, dlatego takie dokumenty trzeba objąć własnym obiegiem i archiwum — razem z plikiem źródłowym, czytelnym podglądem PDF oraz informacją o dostawcy, zamówieniu czy akceptacji.
Archiwum cyfrowe EDITEL pozwala połączyć te elementy w jednym rekordzie, niezależnie od tego, czy faktura przyszła jako XML, PDF czy dokument hybrydowy. Dzięki temu księgowość szybko odnajduje dokument, a firma zachowuje jego kompletną wersję na potrzeby rozliczeń, kontroli lub sporu.
Wyjątkiem może być faktura wystawiona przez zagraniczny podmiot, który przy konkretnej sprzedaży ma obowiązek korzystać z KSeF-u albo korzysta z niego dobrowolnie. Wtedy faktura może być dostępna również w systemie KSeF.
Czy polski odbiorca musi stosować zasady archiwizacji kraju wystawcy?
Polski nabywca organizuje archiwum zgodnie z obowiązkami dotyczącymi własnych rozliczeń. Nie przejmuje automatycznie wszystkich zasad obowiązujących niemieckiego lub włoskiego wystawcę. Znajomość tych reguł pomaga jednak ustalić, jaki plik powinien dotrzeć do księgowości.
Dlaczego warto zachować plik XML lub pełny plik hybrydowy faktury?
Przykładowo, po dwóch latach dostawca może zakwestionować kwotę na fakturze, a urząd poprosić o szczegóły transakcji. Gdy został tylko uproszczony podgląd, trudniej porównać go z danymi wystawcy. Źródłowy XML pozwala sprawdzić pola faktury, a cały Factur-X zarówno widok, jak i dane osadzone w pliku. Ma to znaczenie przy korektach, sporach oraz dokumentowaniu wniosku o zwrot zagranicznego VAT. Sam plik nie dowodzi prawidłowości transakcji, ale razem z zamówieniem i korespondencją pomaga odtworzyć jej historię.
Jak zbudować archiwum, w którym łatwo odnaleźć i zweryfikować fakturę?
Każdą fakturę zapisz w jednym rekordzie z plikiem otrzymanym od dostawcy, czytelnym podglądem i powiązanym zapisem księgowym. Dodaj do tego:
numer dokumentu,
nazwę dostawcy,
kraj,
datę otrzymania,
walutę.
Połącz też fakturę z korektą, a jeśli masz takie dane, dołącz potwierdzenie doręczenia, sumę kontrolną pliku i historię zmian. Dzięki temu księgowa znajdzie dokument po numerze faktury lub zapisu, a podczas kontroli pobierze plik, który firma rzeczywiście otrzymała.
Przy większej liczbie dokumentów warto połączyć archiwum z ich codziennym obiegiem. Cyfrowe Archiwum EDITEL umożliwia przechowywanie plików w różnych formatach, przeglądanie i pobieranie oryginalnych dokumentów online oraz korzystanie z interfejsu zintegrowanego z usługami EDI. Można je wdrożyć jako usługę chmurową lub aplikację na własnym serwerze.
Jakich błędów unikać przy archiwizacji zagranicznych e-Faktur?
Do najczęstszych błędów przy e-Fakturowaniu, których trzeba unikać, należą:
usuwania otrzymanego XML zaraz po wygenerowaniu czytelnego PDF,
wyodrębniania XML z Factur-X i kasowania pliku PDF/A-3, w którym był osadzony,
- automatyczne uznawanie za nieprawidłową każdej faktury PDF otrzymanej od włoskiego dostawcy — przed oceną dokumentu sprawdź rodzaj transakcji oraz to, jaką formę i sposób doręczenia stosuje wystawca,
przechowywania korekty bez powiązania z pierwotną fakturą,
zapisywania dokumentu bez informacji, skąd i kiedy go otrzymano.
Chcesz uporządkować archiwum zagranicznych e-Faktur i ułatwić księgowości dostęp do dokumentów? Poznaj ofertę EDITEL i sprawdź, jak możemy pomóc Ci połączyć faktury w różnych formatach w jednym obiegu.
FAQs
Nie, sam wydruk może zgubić dane strukturalne i utrudnić wykazanie, co rzeczywiście otrzymano. Przed zmianą sposobu przechowywania trzeba sprawdzić, czy archiwum nadal spełni wymagania dotyczące autentyczności, integralności, czytelności i dostępu do faktury.
Przeczytaj więcej: Czy można drukować faktury elektroniczne?
Co do zasady faktury związane z rozliczeniem VAT przechowuje się do upływu terminu przedawnienia zobowiązania podatkowego — zwykle pięć lat, licząc od końca roku, w którym upłynął termin płatności podatku. Nie liczy się go więc od daty faktury ani od dnia jej otrzymania.
Nie usuwaj jednak dokumentów automatycznie po pięciu latach. Termin może zostać zawieszony lub przerwany, np. w związku z kontrolą, postępowaniem podatkowym albo egzekucją. Dłuższe przechowywanie może być potrzebne także wtedy, gdy faktura dotyczy środka trwałego, korekty rozliczanej w kolejnych latach, transakcji celnej, cen transferowych lub trwającego sporu z kontrahentem. W transakcjach międzynarodowych sprawdź ponadto, czy przepisy kraju wystawcy albo warunki umowy nie wymagają dłuższego okresu archiwizacji.
W praktyce ustal w archiwum okres retencji dla konkretnego typu dokumentu i zablokuj jego usunięcie, gdy trwa kontrola, postępowanie lub spór.
Tak, pod warunkiem elektronicznego przechowywania i dostępu online dla polskich organów.
Sprawdź transakcję. Zapytaj dostawcę, czy PDF jest fakturą, czy podglądem XML. W razie potrzeby poproś o plik źródłowy.